开云官网切尔西赞助商张开后又相宜阅读和分屏-开云平台网站皇马赞助商| 开云平台官方ac米兰赞助商 最新官网入口
iPhone Duo刚开卖,争议就接连出现。
10月16日,iPhone Duo开启预售。这款15999元起售、重254克的折叠屏,成了苹果最受和蔼的新品之一。首批货源很垂危,当晚,苹果官网部分订单的展望投递时期如故排到2027年1月。
10月23日通晓发售后,国表里陆续有效户响应内屏在搭钮隔邻开裂、出现亮线等至极。苹果随后回话,小数建筑存在内屏问题,并提供换机渠说念,但尚未公布具体故障原因和受影响数目。
国行与好意思版的功能互异也激励了“偷工减料”质疑。有拆机视频指出,国行短缺卫星通讯模块、6GHz Wi-Fi 天线和 25W 无线充电电路,网友估算差价在800到1000元。但苹果官网标注,国行仍配备第二代超宽带时间芯片,UWB并莫得被砍;卫星通讯、6GHz Wi-Fi和无线充电功率的互异,主要来自国内通讯、无线电和频率束缚的律例截止。11月2日,苹果时间东说念主员回话称,不存在国行用料和品性更差的情况,但暂不公开具体的零件互异明细。
软件体验通常絮叨不皆。数码趣味者Frok告诉「定焦One」,唯独淘宝、小红书等个别App完成了适配;大部分主流应用还莫得完成充分适配,张开内屏后仍会出现黑边、拉伸等问题。
首批用户陆续收笔直机后,渠说念价钱也飞快回落。10月底,部分版块在转售平台的溢价已降到几百元,部分渠说念价钱致使低于官方订价。
但对这款新品的出货远景,机构仍给出了较高预期。10月28日,TrendForce展望Duo在2026年出货约500万台,占公共折叠屏出货量约四分之一。此前,Counterpoint也给出了最高约600万台、份额约25%的预测。
折叠屏进入第八个岁首,搭钮、屏幕和整机分量不绝改善,但它在公共智高东说念主机中的占比仍唯独约2%。苹果能把若干用户带进这个阛阓?一款售价更高、仍有不少和洽的新品,为什么仍被看好?
01.15999元,Duo好用吗?
“张开Duo的时候,大屏和纳米纹理,能嗅觉到苹果在屏幕上花了心念念。但合上之后,太重、机身相比宽、音量键挪到顶部,又会径直影响日常抓持和使用。”Frok示意。
在他看来,Duo最值得和蔼的更正,最先是屏幕比例。
一些早期折叠屏,像是把两台建筑塞进一个机身,外屏一套用法,张开后又是一套。应用在外屏上普通,到了内屏可能仅仅被放大,致使留住黑边。
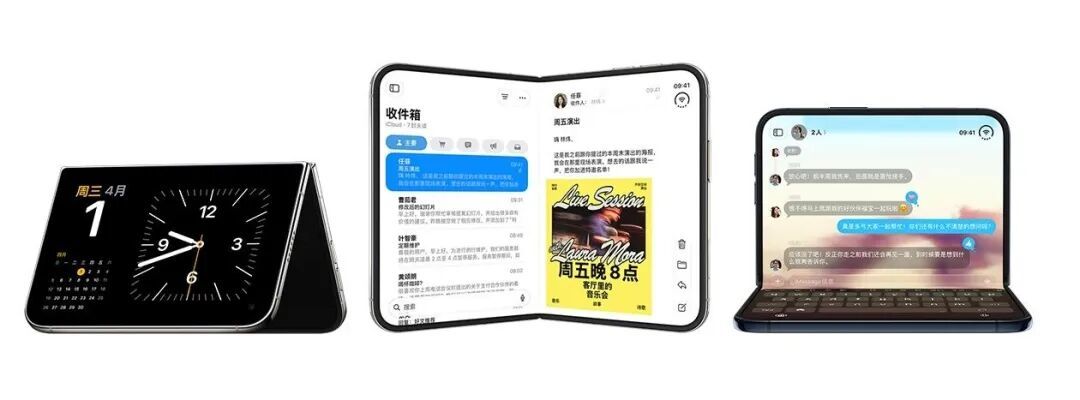
Duo的作念法是,让外屏、内屏和分屏后的傍边区域保持周边的娇傲比例(接近A4纸的√2∶1),再把部分景况和交互按钮移到侧边。“看上去仅仅改了布局,执行免却的是表里屏来去切换时的从头适配。”征战者Kyle示意,征战者不错复用更多布局公法,减少表里屏切换时的稀零处理,但仍需要针对不同尺寸和使用景况退换界面。
苹果也不是第一个经受宽比例折叠屏的厂商。华为Pura X Max和小米18 Fold如故把内屏作念到接近√2∶1,三星Galaxy Z Fold8则遴选了4∶3内屏和10∶16外屏。各家都在摸索,合上时便于操作,张开后又相宜阅读和分屏。Duo值得不雅察的,是苹果能否把屏幕想象、系统交互和应用布局更好地相助起来。
恶果在部分应用上如故看得到。小红书、飞书等应用能哄骗双栏娇傲,信息流和驳斥区、列表和细目各占一边。阅读和视频也能更充分地哄骗内屏面积。“布局理顺之后,页面跳转少了,多任务也顺遂了。”Frok说。
图源 / Apple官网
仅仅,面前针对Duo完成适配的应用还不够多。部分应用仅仅作念到能够娇傲,还有一些存在黑边、界面重复和标的识别失实。
软件以外,Duo也退换了内屏和整机结构。苹果为内屏加入纳米纹理上层,用来消弱反光和折痕的视觉存在感;面板高下各覆一层UTG超薄玻璃,最下面再垫一块钛金属撑持板,用来承受反复弯折、保持张开后的平整。整机赞助IP68级防尘防水。
这些想象也有时弊。纳米纹理睬让深色画面在侧光下发灰、耗损一部分颜色和了了度,指纹、汗液和化妆品残留也相对难计帐。
作为一台日常使用的手机,Duo还有不少和洽。
分量是254克,比部分同类居品更重(三星Galaxy Z Fold8是201克),合上后又宽又厚,单手不好拿;为了省厚度和里面空间,它砍掉了FaceID、改用侧边TouchID,莫得孤独长焦,内屏的屏下录像头也只够视频通话,自拍画质一般。
性能和续航上,Duo用和同期Pro同代的芯片,跑CPU差未几,但一到游戏、图形处理这些更吃GPU的场景就通晓不出来;机身两侧热量不易传导,抓潜入能解析感到局部发烧。外屏用得多时续航够用,内屏哄骗率一高,耗电就解析上去。
说到底,Duo的很多硬件想象,仍然是在束缚折叠结构带来的问题,同期在分量、性能、影像和续航上有所和洽。对风俗了Pro系列的用户来说,增多一块内屏,也意味着要接受这些变化。
耐用性和维修老本也会影响用户是否宽心使用。苹果已阐发小数Duo存在内屏问题,并提供换机渠说念,但具体故障原因和受影响数目仍未公布。未购买AppleCare+时,内屏损坏的保外预估职业费为7998元,接近起售价的一半。
Duo如故展示出一些大屏场景的价值,但这些体验还莫得掩饰充足多的常用应用。对计算把它四肢唯独主力机的东说念主来说,分量、适配程度、耐用性和维修老本,仍是门槛。
02.苹果凭什么一进场就排到第二
Duo暴表露了这些问题,为什么机构仍看好苹果?最径直的事理,是苹果原有的用户基础。
按TrendForce的预测,2026年公共折叠屏出货量约为2020万台。如果苹果出货500万台的预测实现,足以蜕变这个阛阓的厂商名次。
首年出货更多依赖用户基础和供货,后续留存与复购则要看内屏是否果然巧用。Kyle示意,对征战者来说,折叠屏需要稀零处理屏幕比例、表里屏切换和分屏交互,不同机型的尺寸互异又增多了测试和重视老本。用户限度有限时,中小团队很难把深度适配放在高优先级。阛阓看好苹果的核激情由,是它对征战者生态的敕令力。
一位在大厂作念前端的工程师对「定焦One」回来,折叠屏用户少,征战者深度适配的意愿就低;应用体验跟不上,消耗者换机能源就不彊,用户限度更难作念大。在软件这一环,征战者的进入和用户增长相互牵制。
安卓阵营一直在鼓吹大屏适配。
谷歌不绝完善系统的分屏、多任务和兼容机制,国内厂商小米、OPPO、vivo、荣耀等,则通过行业法式、商店标签和保举资源激励征战者。
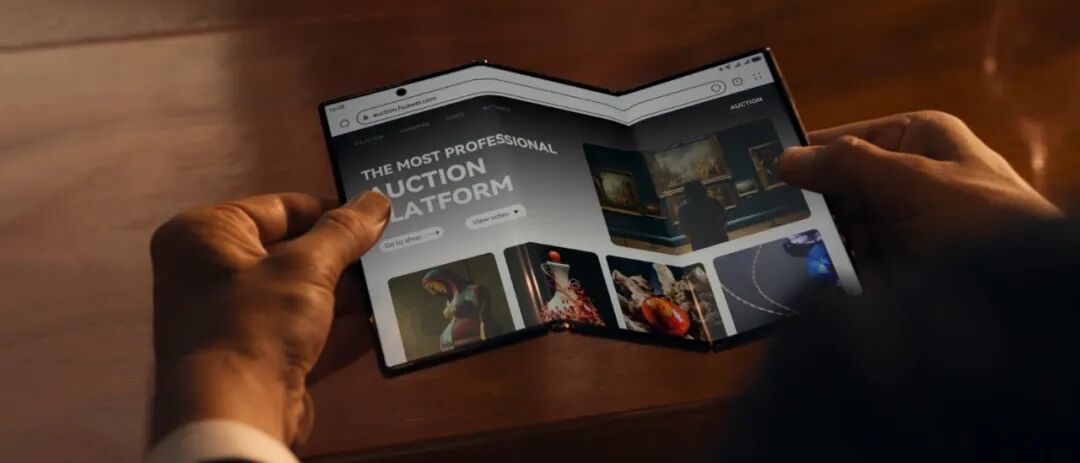
三星和华为的进展更快一些。三星应用商店Top 200常用应用中,94%已适配Galaxy Z Fold8,最先100个要津应用领有专属宽屏UI。华为这边,三折叠Mate XT 2上有十余款PC级应用完成深度适配,官方还通过征战指南、模拟器和云调试来镌汰适配老本。
图源 / 华为官网
但Kyle以三星的部分应用为例示意,适配后能够使用,不代表布局如故充足合理,拉伸等问题仍然存在。
“苹果或然能加速蜕变这个地点。”Kyle合计。
一方面,第一代Duo的屏幕比例单一;对经受门径系统组件、如故赞助尺寸变化的应用,苹果也提供了自动退换布局的能力。这些条目有助于减少适配职责。
另一方面,苹果原有的高端用户基础和出货预期,有助于征战者判断适配可能带来的文牍。
10月5日,苹果发布征战者公告,建议从2027年4月起,提交应用和游戏需要提供Duo截图。征战者想让App不绝更新,就必须先作念适配。
Kyle示意,苹果更有可能先加速基础兼容,能否酿成果然巧用的大屏体验,仍要敬重心应用的深度适配。
03.苹果进场后,荣耀小米们最危急
苹果进场之前,公共折叠屏阛阓主若是三星和华为的宇宙。Counterpoint的数据娇傲,2025年两家份额分裂约40%和30%,狡计七成。
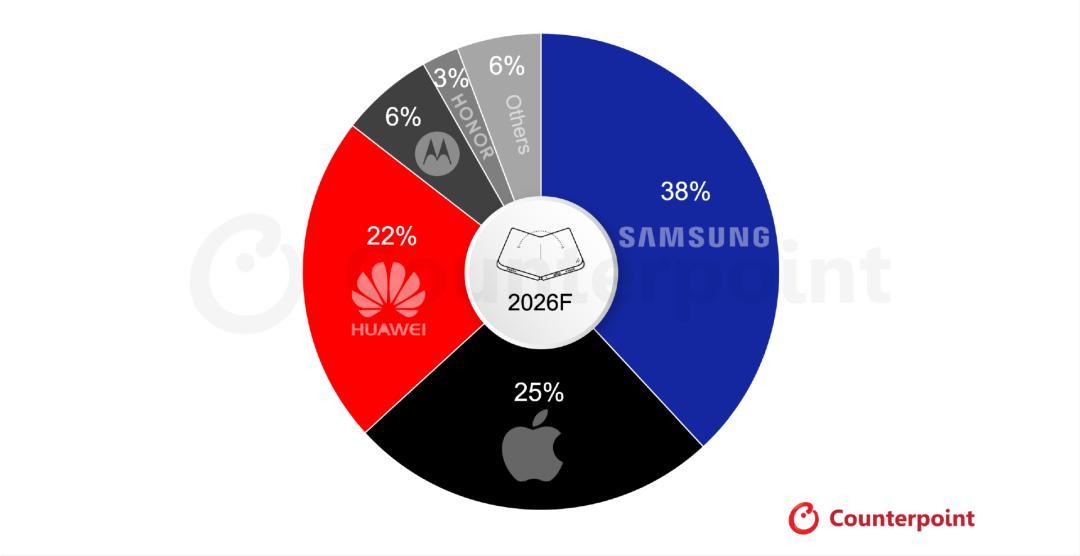
Duo上市后,苹果径直挤进头部。按Counterpoint在9月发布的全年预测,2026年三星、苹果、华为的份额分裂为38%、25%和22%。
对比2025年:三星仍然保持最先,份额只降了约2个百分点;苹果径直站上第二;华为的预测份额则有所下落,减少了约8个百分点。留给其他厂商的空间,则从约三成降到约15%。
Duo对准的是本来买ProMax的苹果用户,以及一部分还在彷徨的安卓高端用户。
三星与Duo的竞争最径直。两者都面向公共高端阛阓,也都是册本式大折叠,消耗者在周边预算下或然率会把它们放在一齐相比。一位和蔼折叠屏的厂商东说念主士示意,三星领有多代居品聚积和更齐全的折叠屏居品线,短期内仍是苹果需要追逐的对象。
三星新一代居品的预售表现也很强。据三星露出,Galaxy Z Fold8、Fold8 Ultra和Flip8在韩国首轮预售狡计144万台,创下Galaxy手机预售记载,其中Fold8约占七成。在欧洲,Z8系列的销量比上一代(Flip7和Fold7)增长20%。
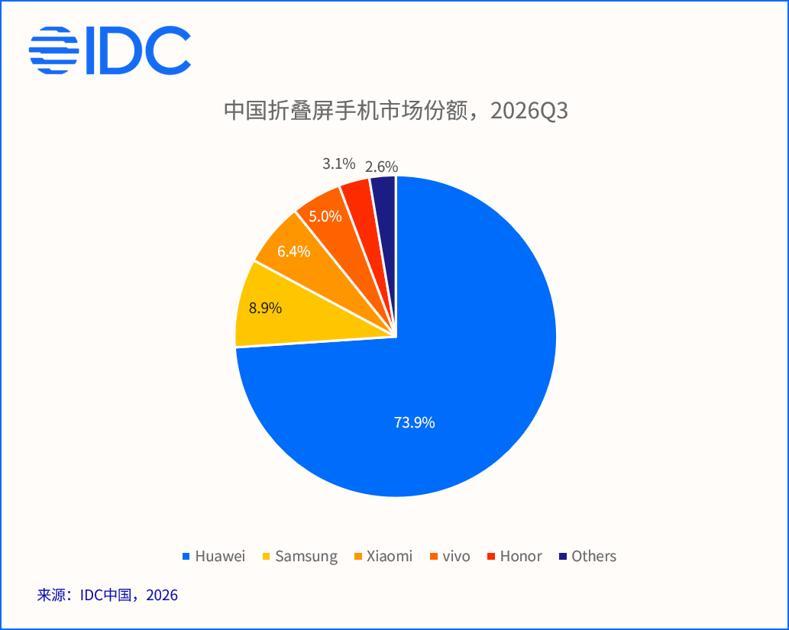
华为需要和蔼的是中国阛阓的变化,尤其是苹果高端用户的流向。IDC数据娇傲,2026年第三季度,华为占中国折叠屏手机出货量的73.9%,最先上风解析。
往时,一部分iPhone用户如果想体验折叠屏,只可转投其他品牌,华为是其中最有竞争力的遴选。上述厂商东说念主士示意,Duo上市后,这部分用户不错留在iOS,华为由此少了一个招引苹果用户更换生态的契机。这主要影响华为争取跨品牌高端用户的能力。
不啻一位受访者提到,苹果进场后,压力最大的是三星、华为、苹果以外的“第二梯队”,包括摩托罗拉、荣耀、OPPO、vivo、小米。
7月的预测里,摩托罗拉的份额降了4个百分点。
在中国阛阓,这种挤压更解析。2026年三季度,中国折叠屏阛阓的第二名是三星(份额8.9%),和华为狡计约83%;小米、vivo、荣耀分裂是6%、5%、3%。而IDC展望2026年中国折叠屏阛阓容量唯独733万台,同比下落26.7%。阛阓在收缩,第二梯队异日能分到的份额可能会更少。
这些厂商的压力不仅在份额,也在居品节拍、资源进入和订价。
“最要津的是,不绝进入折叠屏能赢得多大文牍。”上述厂商东说念主士示意,折叠屏本来就吃研发、测试和售后,出货限度越小,这些老本越难摊薄。苹果进来后,阛阓的和蔼还会进一步集中到头部品牌。其他厂商需要在分量、影像、价钱或特定应用体验上给出更了了的互异。
这种竞争又发生在手机老本上升的阶段。IDC数据娇傲,2026年三季度中国智高东说念主机出货量同比下落15.2%。同期,公共存储芯片老本比客岁同期高涨约350%。高毛利的高端机,成了厂商对冲老本、稳住利润的主要阵脚,而折叠屏又是少数还能卖出高价的居品。份额之争实质是订价权之争,但折叠屏售价高,背后也有更复杂的屏幕、结构和售后老本。
在Kyle看来,三星和华为往时能拿到高溢价,一部分原因即是阛阓里莫得苹果。苹果进入后,高端折叠屏多了一个新的相比对象。厂商之间的竞争也会从屏幕、搭钮和分量,进一步延长到应用、售后和生态。
Counterpoint还展望,2027年苹果出货将增长一倍以上,份额接近40%。能否终了,还要看应用适配跟不跟得上,以及三星和华为的新品表现。
本文来自微信公众号“定焦”(ID:dingjiaoone)开云官网切尔西赞助商,作家:金玙璠,裁剪:魏佳,36氪经授权发布。